장기투자 ETF는 여러 기업을 하나의 상품으로 묶어 오랜 기간 시장의 성장에 참여하게 하는 도구이다. 이 글은 장기투자 ETF의 매도, 손익비, 목표시점을 차례로 살펴본다. 매도는 수익률 숫자가 아니라 이유에 따라 결정해야 한다. 손익비는 오래 보유하는 방식의 근거를 제공하고, 목표시점은 현금화의 순서를 정한다.
장기투자 ETF 매도 기준은 수익률이 아니다
장기투자 ETF의 매도 기준을 수익률 숫자에 두면 투자 계획이 흔들리기 쉽다. ETF는 여러 기업에 나누어 투자하는 상품이지만 위험을 없애는 상품은 아니다. 주식형 ETF는 시장이 크게 하락하면 함께 하락한다. 즉 ETF의 장점은 한 기업에 자금이 몰리는 위험을 줄이는 데 있다.
워런 버핏은 1987년과 1988년 버크셔 해서웨이 주주 서한에서 보유 기간의 조건을 밝혔다. 사업의 장기 경제성이 만족스러워야 하고, 경영진이 유능하고 정직해야 한다. 시장 가격도 기업 가치를 크게 넘어서지 않아야 한다. 사업이 나빠지거나 가격이 지나치게 높아지면 매도를 고려할 수 있다는 뜻이다.
같은 수익률이라도 투자 목적에 따라 매도의 의미는 달라진다. 단기 매매로 30%의 이익을 얻으려 했다면 매도는 목표를 달성한 결과이다. 그러나 수십 년 뒤의 은퇴 자금을 만들려고 시작한 투자를 2년 만에 30% 수익이 났다는 이유로 모두 정리하면 장기 계획이 끝나 버린다. 수익률은 결과일 뿐이며 매도의 이유가 될 수 없다.
수익이 난 뒤에 매도하면 두 번의 판단이 필요하다. 첫 번째는 팔 시점이고, 두 번째는 다시 살 시점이다. 100만 원이 150만 원이 되어 매도했는데 가격이 170만 원이나 180만 원까지 오르면 재매수는 어려워진다. 매도 이후에는 새로운 투자 결정이 시작된다.
모닝스타가 2026년에 발표한 Mind the Gap 보고서는 이 어려움을 수치로 보여준다. 2025년 말까지 10년 동안 ETF 투자자의 평균 수익률은 9.5%였다. ETF 자체의 총수익률은 11.2%였다. 투자자가 자금을 자주 옮기면서 1.7%포인트의 수익을 잃은 셈이다.
다만 영상은 어떤 경우에도 매도하지 말라고 주장하지 않는다. 경계의 대상은 매도라는 행동이 아니라 가격의 등락에 따라 계획을 뒤집는 감정적 매매이다. 명확한 이유와 원칙이 있다면 매도는 정당한 결정이다. 이 구분이 장기투자 ETF의 매도를 이해하는 핵심이다.
필자는 이 영상의 논리가 필자의 현재 투자 방식과 일치한다고 판단한다. 가격이 올랐다는 사실만으로는 매도의 이유가 되지 않는다. 필자는 처음 투자한 이유가 유지되는지를 판단의 출발점으로 본다. 결국 장기투자 ETF의 매도는 가격이 아니라 이유에 근거해야 한다.
손익비가 설명하는 오래 보유하는 이유
손익비는 이익이 날 때의 크기와 손실이 날 때의 크기를 비교한 비율이다. 필자는 개별 종목에 투자하면서 손익비를 가장 깊이 고민하게 되었다. 승률만으로는 투자의 성과를 판단할 수 없기 때문이다.
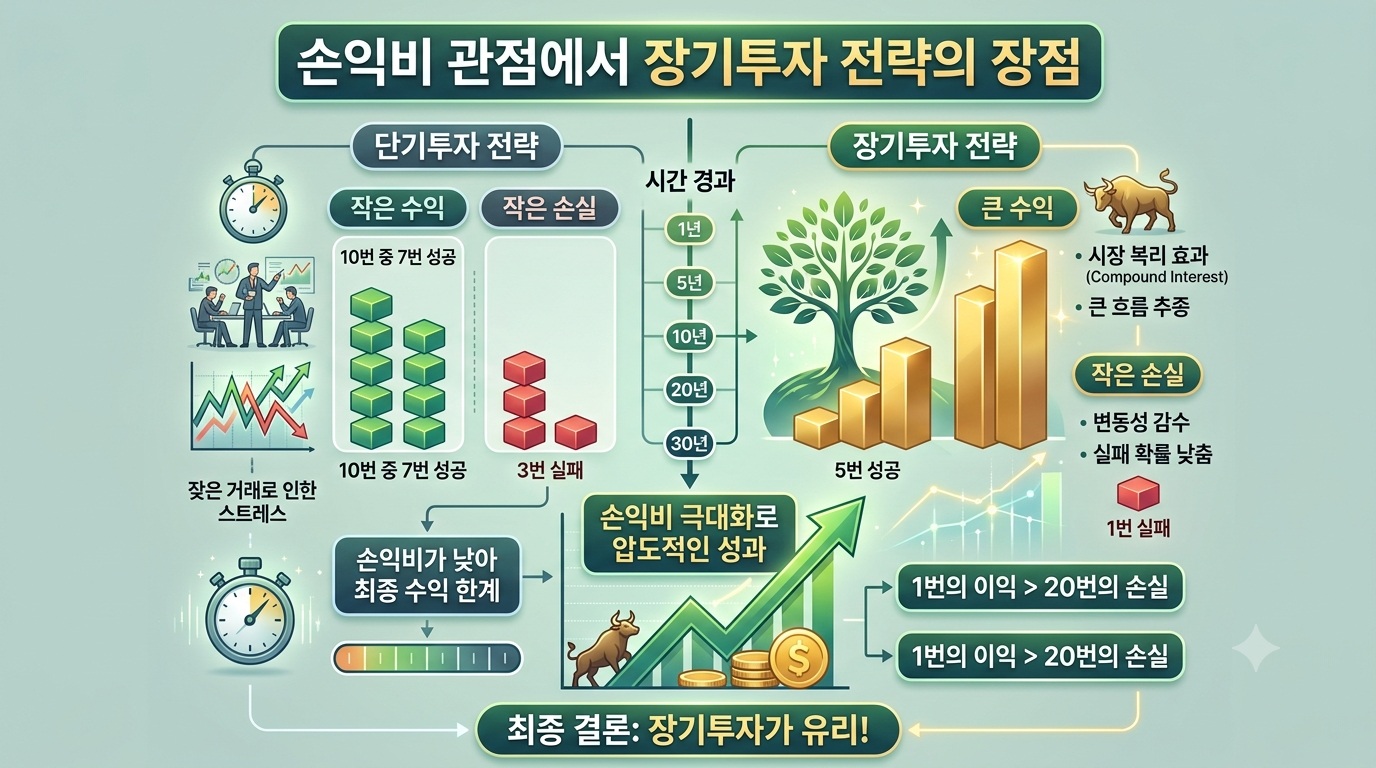
10번의 투자에서 8번을 이기고, 이길 때 2%, 질 때 1%의 손실이라고 가정한다. 단순하게 계산하면 8번의 이익 16%에서 2번의 손실 2%를 빼 14%가 된다. 반대로 3번만 이기고, 이길 때 20%, 질 때 1%의 손실이라고 가정한다. 이 경우 이익 60%에서 7번의 손실 7%를 빼 53%가 된다. 승률이 낮아도 손익비가 좋으면 수익은 더 커진다.
두 가정을 비교하면 손익비의 영향이 더 분명해진다. 첫 번째 가정에서는 한 번의 1% 손실이 한 번의 2% 이익 중 절반을 지운다. 두 번째 가정에서는 한 번의 20% 이익이 1% 손실 스무 번을 상쇄한다. 이익의 크기가 작으면 작은 손실에도 성과가 쉽게 무너진다.
필자는 과거 수급주에 투자하면서 종가베팅을 했다. 종가 부근에 매수하고 다음 날 시초가에 매도하는 방식이었다. 10번 중 7번 이상은 수익으로 마무리했다. 그러나 3번의 패배에서 생긴 손실이 7번의 수익을 상쇄했다. 실질적인 수익률은 늘지 않았고 스트레스만 항상 컸다.
필자는 이 경험에서 높은 승률이 안정감을 주더라도 최종 성과를 결정하지는 않는다고 느꼈다. 이길 때의 이익이 작으면 승률이 높아도 계좌는 늘지 않는다. 승률은 눈에 잘 보이는 숫자이고 손익비는 계산해야 보이는 숫자이다. 필자는 눈에 보이는 숫자에 의존한 것이 판단의 오류였다고 평가한다.
이후 필자는 손실이 날 수 있다는 점을 인정하고, 주식에 대한 믿음을 가지고 계속 보유하는 방식으로 바꾸었다. 큰 수익은 아니었지만 계좌의 예수금이 늘어나는 경험을 했다. 이 경험에서 필자는 손익비가 보유 기간과 이어진다고 이해했다. 이익을 작게 자주 확정하는 방식은 손실 한 번에 무너지기 쉽다.
복리 계산도 같은 방향을 가리킨다. 100만 원이 매년 평균 10%씩 늘어난다고 가정하면 1년 뒤에는 110만 원이 된다. 10년 뒤에는 약 259만 원, 20년 뒤에는 약 673만 원, 30년 뒤에는 약 1,745만 원이 된다. 시장이 매년 일정하게 오르지는 않으므로 이 계산은 원리를 보여주는 예시에 그친다. 이익을 일찍 확정하면 이후의 증가분에 참여할 수 없다.
이처럼 손익비는 작은 이익을 자주 확정하는 방식의 한계를 보여주고, 한 번 산 자산을 오래 보유하는 방식의 근거가 된다.
목표시점이 알려주는 현금화의 순서
목표시점은 장기투자 ETF를 언제 현금화할지 정하는 가장 현실적인 기준이다. 영상은 장기투자에서 가장 중요한 시계가 가격 차트가 아니라 투자자 자신의 일정이라고 설명한다. 30대가 60세 이후의 은퇴를 준비한다면 30년의 시간이 남아 있다. 이 경우 올해 지수가 20%나 30% 하락해도 계획을 바꿀 이유가 크지 않다. 반대로 2년에서 3년 안에 쓸 주택 계약 자금을 주식형 ETF에 두었다면 상황이 달라진다.
목표시점이 가까워지면 자산배분을 점검해야 한다. 주식 70%와 채권 30%를 계획했다고 가정한다. 주식이 올라 주식 비중이 80%를 넘으면 계좌의 위험은 처음보다 커진다. 이때 일부를 채권 등으로 옮기는 행동은 하락을 예측하는 행동이 아니다. 처음 정한 위험 수준으로 돌아가는 조정이다.
영상은 매도 버튼을 누르기 전에 네 가지 질문을 제시한다. 이 자산을 왜 샀는지, 그 이유가 아직 유효한지를 묻는다. 이 돈을 언제 써야 하는지, 이 ETF가 전체 자산에서 너무 큰 비중을 차지하는지도 묻는다. 이 가운데 세 번째 질문이 목표시점과 직접 연결된다. 사용 시점이 정해지면 매도의 순서도 함께 정해진다.
버핏은 2013년 서한에서 아내를 위한 자금의 10%를 단기 국채에, 90%를 저비용 S&P 500 인덱스 펀드에 투자하도록 지시했다고 밝혔다. 평범한 투자자에게 필요한 능력이 종목 선별이 아니라고 보았기 때문이다. 상품이 목표시점에 맞는지도 확인해야 한다. 레버리지 ETF는 대부분 일간 수익률을 추종하도록 설계되어 있다. 단기용 상품을 20년 보유 상품처럼 다루는 일은 위험하다.
정해진 금액을 정해진 날짜에 투자하는 규칙도 목표시점을 지키는 데 도움이 된다. 매달 50만 원을 정했다면 오른 달에도 내린 달에도 같은 금액을 투자한다. 영상은 날짜보다 규칙이 더 중요하다고 설명한다. 규칙이 있으면 뉴스에 따라 금액을 바꾸는 일을 줄일 수 있다.
필자는 이 영상의 주장에 대체로 동의한다. 다만 필자의 경우 회사 일이 바빠지면서 장이 끝난 뒤에도 주식을 보기 어려운 날이 늘어났다. 필자는 스트레스 없이 돈을 버는 방법은 없다고 생각한다. 그래서 필자는 회사 업무에 집중하는 방법을 택했다. 이 선택은 투자자의 시간과 주의력도 목표시점 못지않게 중요한 조건임을 보여준다.
따라서 장기투자 ETF의 매도는 수익률이 아니라 이유에 따라 정해야 한다. 손익비는 오래 보유하는 방식의 근거를 주고, 목표시점은 현금화의 순서를 정한다. 수익률 숫자를 본 뒤 ETF를 팔기 전에 처음 투자한 이유가 끝났는지 먼저 확인할 필요가 있다. 이 확인의 결과는 투자자 각자의 목표와 상황에 따라 달라진다.
출처: https://www.youtube.com/watch?v=6xmHZciuSw4을 참고하여 재구성함.