모닝스타 은퇴 연구 속 안전인출률, 가드레일 전략, 현금 비중
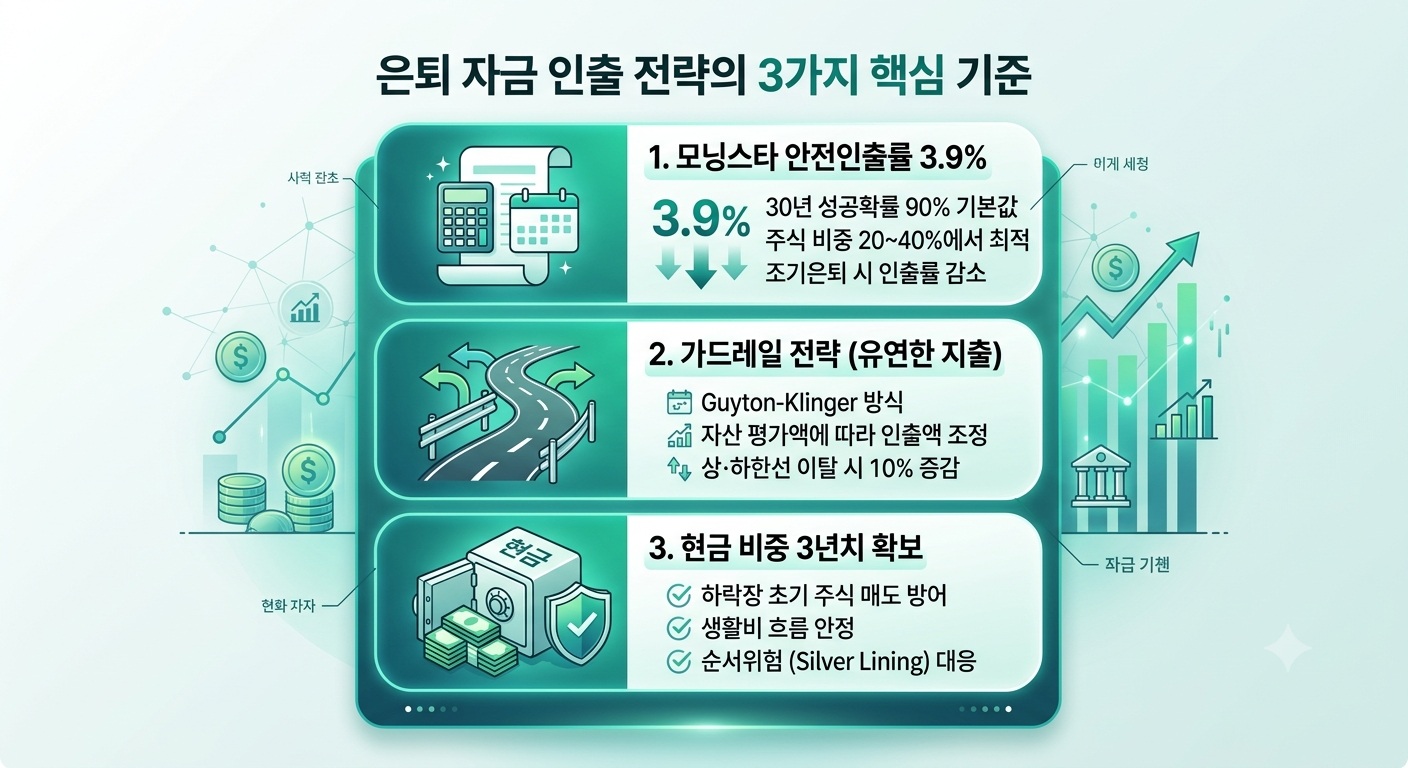
모닝스타 은퇴 연구는 은퇴 자금을 얼마나 인출해야 30년 동안 고갈되지 않는지를 분석한 자료이다. 이 연구는 안전인출률 3.9%를 기본값으로 제시하고, 가드레일 전략으로 시작 인출률을 높일 수 있다고 설명한다. 필자는 이 내용을 바탕으로 현금 비중을 생활비 3년 분량으로 두는 계획을 세웠다. 이 글에서는 모닝스타 은퇴 연구 속 안전인출률, 가드레일 전략, 현금 비중을 차례로 살펴본다.
모닝스타 안전인출률 3.9%가 전제한 조건
모닝스타가 제시한 안전인출률 3.9%는 특정 조건 아래에서만 성립하는 기준값이다. 이 수치는 모닝스타가 매년 발표하는 은퇴 소득 연구 《The State of Retirement Income》에서 나왔다. 저자는 에이미 아놀트, 크리스틴 벤츠, 제이슨 키파트이다. 필자는 3.9%라는 숫자보다 숫자에 붙은 전제를 먼저 확인해야 한다고 판단했다.
연구의 기본 조건은 은퇴 기간 30년, 성공 확률 90%, 고정 물가연동 지출이다. 성공 확률 90%는 30년 동안 자산이 고갈되지 않을 확률을 뜻한다. 고정 물가연동 지출은 첫해에 일정 비율을 인출하고 매년 소비자물가지수 상승률만큼 인출액을 늘리는 방식이다. 다시 말해 안전인출률은 영원한 인출을 약속하는 숫자가 아니라 30년이라는 기간에 대한 계산 결과이다. 연구가 제시한 수치는 2021년 3.3%, 2022년 3.8%, 2023년 4.0%, 2024년 3.7%, 2025년과 2026년 3.9%이다.
자료: 모닝스타가 공개한 연례 은퇴 소득 연구 《The State of Retirement Income》의 연도별 기본 안전인출률
자산 배분에 따라서도 안전인출률은 달라진다. 주식 비중이 20%에서 40%일 때 3.8%에서 3.9%로 가장 높았다. 주식 비중이 60%에서 80%이면 3.5%에서 3.7%였고, 전액 주식이면 약 3.1%였다. 주식 비중이 높을수록 은퇴 초기 하락장에서 자산이 줄어드는 순서위험이 커지기 때문이다.
자료: 모닝스타가 공개한 연례 은퇴 소득 연구의 주식 비중별 안전인출률 분석
은퇴 기간이 길어질수록 안전인출률은 낮아진다. 20년은 5.2%에서 5.4%, 25년은 4.4%, 30년은 3.9%였다. 35년에서 40년의 조기은퇴 구간은 3.3%에서 3.6%였다.
자료: 모닝스타가 공개한 연례 은퇴 소득 연구의 은퇴 기간별 안전인출률 분석
필자는 은퇴 계획을 세울 때 수입이 있는 동안 매달 적립식으로 미국 지수에 투자하기로 했다. 필자는 이렇게 만든 은퇴 자금에서 4%를 인출하면 영원한 현금흐름을 만들 수 있다고 생각했다. 모닝스타 자료를 분석한 뒤 필자는 4%가 3.9%와 가깝다는 점을 확인했다. 그러나 필자는 30년과 90%라는 전제를 따로 점검해야 하며, 미국 지수 중심의 구성이라면 자산 배분도 다시 확인해야 한다고 판단했다.
결국 안전인출률은 하나의 정답이 아니라 기간, 성공 확률, 자산 배분이라는 조건에 따라 달라지는 값이다.
가드레일 전략이 바꾸는 시작 인출률
가드레일 전략은 시장 상황에 따라 인출액을 조정하여 시작 인출률을 높이는 방식이다. 고정 물가연동 지출은 시장이 하락해도 인출액을 매년 늘리기 때문에 시작 인출률을 보수적으로 잡아야 한다. 모닝스타 연구는 인출액을 조절하는 유연한 지출 전략 세 가지를 비교했다. 연구는 이러한 전략이 첫해 인출률을 크게 높일 수 있다고 설명한다.
| 지출 방식 | 시작 인출률 | 조정 원리 |
|---|---|---|
| 고정 물가연동 지출 | 3.9% | 매년 물가상승률만큼 증액 |
| 하락장 물가연동 보류 | 약 4.2%에서 4.4% | 수익률이 마이너스인 해 후에 동결 |
| 가드레일 전략 | 약 5.2%에서 5.5% | 상한과 하한을 벗어나면 증액 또는 감액 |
| 가변 백분율 인출법 | 약 5.5%에서 5.7% | 잔액 비율에 맞춰 매년 변동 |
자료: 모닝스타가 공개한 연례 은퇴 소득 연구의 지출 전략별 시작 인출률 비교
연구는 가드레일 전략의 대표 사례로 Guyton-Klinger 방식을 제시한다. 포트폴리오 평가액이 변하여 인출률이 설정한 상한이나 하한을 벗어나면 인출 금액을 10% 늘리거나 줄인다. 시장이 좋을 때는 생활비를 늘릴 수 있고, 시장이 나쁠 때는 인출을 줄여 자산을 지킨다. 대신 인출액이 고정되지 않으므로 생활비가 줄어드는 해를 받아들여야 한다.
자료: 모닝스타가 공개한 연례 은퇴 소득 연구의 가드레일 전략(Guyton-Klinger) 설명
하락장 물가연동 보류는 전년도 수익률이 마이너스이면 해당 연도의 물가상승분을 인출액에 반영하지 않는 방식이다. 이 방식은 인출액을 줄이지 않고 동결하므로 생활비 변화가 비교적 작다. 가변 백분율 인출법은 매년 자산 잔액의 일정 비율이나 미국 최소의무인출 공식을 적용한다. 이 방식은 시작 인출률이 높지만 매년 지출액이 시장 상황에 따라 크게 변한다.
필자는 은퇴 후 계획을 세금 문제로만 접근하는 것은 부족하다고 판단했다. 필자의 기존 계획은 은퇴 자금의 4%를 인출하는 단순한 구조였다. 필자는 가드레일 전략처럼 인출액을 조정하는 규칙을 미리 정해 두어야 한다고 본다. 규칙이 없으면 하락장에서 인출액을 줄일 방법을 그 시점의 불안 속에서 정하게 될 수 있다.
이처럼 가드레일 전략은 더 높은 시작 인출률을 얻는 대가로 지출 변동을 받아들이는 선택이다.
현금 비중 3년치가 지키는 생활비
현금 비중은 하락장 초기에 주식을 매도하지 않고 생활비를 충당하게 하는 완충 장치이다. 모닝스타 연구에서 주식 비중이 높아지면 시작 인출률이 낮아지는 이유는 순서위험이다. 순서위험은 은퇴 초기에 하락장을 맞으면 자산이 크게 줄어드는 위험을 뜻한다. 필자는 현금 비중이 이 위험에 대응하는 가장 직접적인 수단이라고 판단한다.
연구는 생활비 흐름을 안정시키는 다른 요소도 설명한다. 대부분의 은퇴자는 은퇴 초기에 지출이 많고 중반에 줄었다가 후반에 의료비로 다시 늘어나는 경향을 보인다. 이러한 지출 곡선을 반영하면 인출률을 4.1%에서 4.2%까지 높일 수 있다고 연구는 설명한다. 국민연금, 공적연금, 종신연금 같은 확정 소득을 확보하면 금융 자산의 고갈 위험도 크게 줄어든다.
자료: 모닝스타가 공개한 연례 은퇴 소득 연구의 실제 지출 곡선과 확정 소득 효과 분석
필자는 하락장이 일반적으로 2년에서 3년 안에 끝난다고 보았다. 이 판단에 따라 필자는 현금 비중을 생활비 3년 정도의 금액으로 운영하는 계획을 세웠다. 연간 생활비가 4천만 원이라면 현금 1억 원 안팎이면 충분하다고 필자는 계산했다. 다만 과거 하락장의 기간이 앞으로도 같다는 보장은 없으므로 이 금액은 계속 점검해야 한다.
필자는 모닝스타 자료의 방향에 동의하지만 실행 방법은 개인이 보완해야 한다고 생각한다. 안전인출률과 가드레일 전략은 인출 비율을 정하는 기준이다. 현금 비중은 하락장에서 주식을 팔 시점을 스스로 정하게 해 주는 기준이다. 필자는 장기 적립투자를 계속하면서 세 가지 기준을 은퇴 계획에 함께 담을 예정이다.
모닝스타 연구는 안전인출률 3.9%를 출발점으로 제시하고, 가드레일 전략으로 시작 인출률을 높이는 방법을 보여 준다. 연구에 필자의 판단을 더하면 현금 비중은 하락장 초기의 순서위험을 줄이는 세 번째 기준이 된다. 따라서 은퇴 준비는 얼마를 모으는가에서 끝나지 않고, 모은 자금을 어떤 규칙으로 쓰는가까지 정해야 완성된다.