생애주기에 맞춘 투자(자산성장기, 3층 연금설계, 좋은 배당)
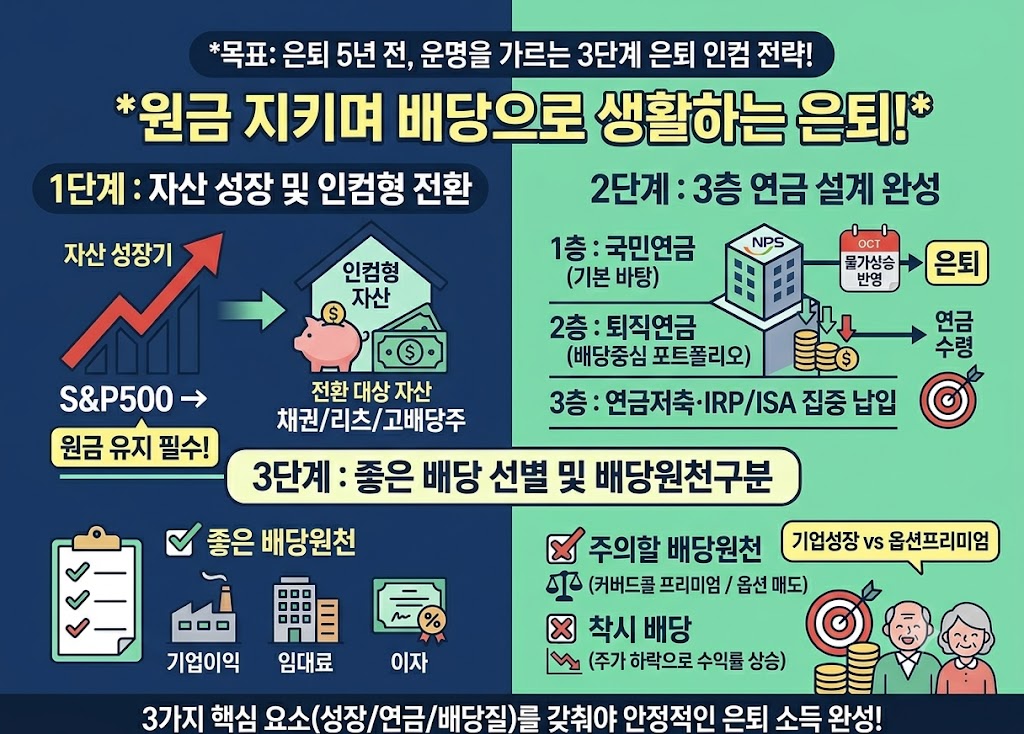
은퇴 자금을 준비할 때 많이 알려진 인출률전략과 달리, 모아둔 원금은 그대로 두고 자산을 인컴형자산전환해 배당만으로 생활비를 충당하는 방법도 있다. 국민연금과 퇴직연금, 개인연금을 쌓아 올리는 3층연금설계를 기반으로 삼고, 여기에 배당원천구분법까지 더하면 더 안정적인 노후 현금흐름을 설계할 수 있다.
자산 성장기와 인컴형자산전환 시점
자산을 불리는 시기에는 S&P500이나 나스닥100 같은 지수를 절세계좌 안에 꾸준히 담아가는 전략이 효과적이다. 그러나 은퇴가 가까워지면 전략이 달라져야 한다. 모아둔 원금을 그대로 팔아 쓰는 방식은 계좌 잔고가 줄어드는 것을 지켜봐야 하는 심리적 부담이 크기 때문에, 많은 사람이 끝까지 실행하지 못하고 돈을 쓰지 못한 채 쌓아두기만 하는 경우가 많다. 원금을 깎아 쓰는 인출 전략과 배당만 떼어 쓰는 전략은 겉보기에는 비슷해 보여도, 투자자가 심리적으로 버텨낼 수 있는 기간에서 분명한 차이를 만들어낸다.
이때 선택할 수 있는 대안이 인컴형자산전환이다. 그동안 지수를 중심으로 불려온 자산을 채권과 리츠, 고배당주 등으로 재배분해, 원금은 그대로 유지한 채 매달 나오는 배당과 이자만으로 생활비를 충당하는 방식이다. 원금을 건드리지 않는다는 확신이 있으면 목돈이 줄어드는 데서 오는 불안감 없이 돈을 쓸 수 있다는 장점이 있다.
자료: 박곰희 작가(지식인 클래스 EP.29)가 소개한 인컴형 자산 전환 및 배당 포트폴리오 구성 방식
필자는 퇴직연금 업무를 하며, 원금을 지키고 싶어 하는 마음과 그 돈을 실제로 써야 하는 현실 사이에서 갈등하는 고객을 여러 번 봐 왔다. 인컴형자산전환은 이 갈등을 구조적으로 풀어주는 방법이라는 점에서, 단순히 수익률을 높이는 전략보다 실행 가능성이 더 중요하다는 것을 다시 한번 느끼게 한다.
국민연금부터 쌓는 3층연금설계
노후 현금흐름은 한 번에 설계하기보다 층을 쌓아 올리는 방식으로 접근하는 편이 현실적이다. 가장 아래층인 국민연금은 물가 상승률을 반영해 지급되기 때문에, 특별한 노력 없이도 최저 생활 수준을 지켜주는 역할을 한다.
그 위에 쌓는 2층은 퇴직연금이다. 퇴직할 때 받는 퇴직금을 IRP 계좌로 수령한 뒤, 이를 다시 배당 중심 포트폴리오로 재구성하고 그 안에서 나오는 배당만큼만 연금으로 수령 신청하면, 원금은 유지하면서도 매달 현금흐름을 만들 수 있다.
자료: 고용노동부·금융감독원 퇴직연금(IRP) 수령 및 연금 전환 절차 안내 자료
가장 위에 쌓는 3층은 개인이 직접 준비하는 연금저축과 IRP다. 박곰희 작가는 영상에서, 은퇴를 앞둔 5년 동안 ISA에 매년 2,000만원, 연금저축·IRP에 매년 1,800만원을 집중적으로 납입해 3층을 두텁게 쌓는 방법을 제시했다. 이렇게 모은 자금을 배당 중심 포트폴리오로 바꾸고 6%대 배당 수익률로 세팅하면, 3억원을 기준으로 연 1,800만원, 월 150만원 안팎의 현금흐름을 만들 수 있다는 설명이다.
3층연금설계의 핵심은 수익률을 끌어올리는 데 있지 않고, 근로소득이 높은 시기에 한도를 최대한 채워 넣는 데 있다. 세 층을 모두 쌓아 올리면 국민연금과 퇴직연금이라는 기본 바탕 위에, 개인이 직접 준비한 3층이 더해지면서 노후 현금흐름의 두께가 눈에 띄게 달라진다. 결국 3층연금설계는 한 번에 완성하는 계획이 아니라, 소득이 있는 기간 내내 세 층을 번갈아 채워가는 꾸준한 작업에 가깝다.
좋은 배당을 고르는 배당원천구분법
3층을 다 쌓았다고 해도, 거기서 나오는 배당의 질이 다르다면 노후 현금흐름의 안정성은 크게 달라진다. 배당원천구분법에서 가장 먼저 살펴야 할 것은 그 배당이 어디에서 나오는가이다. 기업이 벌어들인 이익에서 지급하는 배당, 부동산에서 발생하는 임대소득, 채권에서 나오는 이자는 시장이 흔들리는 국면에서도 비교적 꾸준히 이어지는 좋은 배당원으로 꼽힌다.
자료: 박곰희 작가(지식인 클래스 EP.29)가 제시한 배당원천별 안정성 비교 기준
반면 커버드콜 전략에서 나오는 분배금은 기업의 이익이 아니라 옵션 매도로 받는 프리미엄에서 나온다. 장기 수익률 측면에서는 불리할 수 있어, 배당 포트폴리오의 중심으로 삼기보다는 이미 은퇴해 현재 소득이 급하게 필요한 사람에게 일부 보완용으로 활용하는 편이 더 맞는다는 설명이다.
배당 수익률이 유난히 높아 보이는 상품을 만났을 때도 주의가 필요하다. 배당금이 실제로 늘어서가 아니라 주가 자체가 많이 하락해 수익률이 상대적으로 높아 보이는 착시인 경우가 적지 않기 때문이다. 배당원천구분법을 기준으로 삼으면, 이런 착시와 꾸준히 이어질 수 있는 배당을 구분하는 데 도움이 된다.
필자가 퇴직연금 상담에서 가장 자주 받는 질문도 결국 '이 배당이 계속 나올 수 있느냐'는 것이다. 자산을 불리는 시기를 지나 인컴형자산전환을 실행하고, 국민연금과 퇴직연금, 개인연금을 쌓아 3층연금설계를 완성하더라도, 그 안에 담긴 배당이 배당원천구분법을 통과하지 못하는 자산이라면 노후 현금흐름은 다시 흔들릴 수 있다. 결국 세 가지를 모두 갖춰야 비로소 안정적인 은퇴 소득이 완성되는 셈이다.
이 글은 필자 개인의 경험과 판단, 그리고 박곰희 작가의 유튜브 콘텐츠 및 관련 공식 자료를 참고한 정보성 글이며, 특정 금융상품이나 배당 전략을 권유하는 투자 자문이 아니다. 배당 수익률과 자산 구성은 시장 상황에 따라 달라질 수 있으므로, 실제 투자 판단은 스스로 신중하게 내려야 한다.